Domain lebende-legenden.de kaufen?
Wir ziehen mit dem Projekt
lebende-legenden.de um.
Sind Sie am Kauf der Domain
lebende-legenden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebende-legenden.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Trinkflasche Eco Respekt - blauEine Trinkflasche aus Glas ist ein wichtiger Schritt in eine gute Zukunft. Diese ‚Eco Respekt‘ Trinkflasche ist aus extra dickem und stabilem Glas hergestellt. Sie hat eine stoßdämpfende und isolierende Hülle aus Recycling-Material und beinhaltet keine giftigen Metalle. Sicher auf dem Fahrrad, zur Schule, im Auto, bei der Arbeit, beim Fitness, bei Wanderungen usw. Der Korken ist 100% natürlich und biologisch abbaubar. Korken ist immer noch der Flaschenverschluss. Inhalt: 0,5L. Geeignet für kalte und warme Getränke. Spülmaschinenfest.18,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
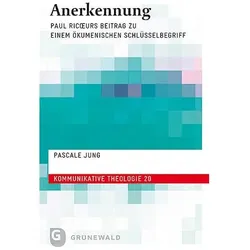
Anerkennung, Fachbücher von Pascale JungDas Fachbuch "Anerkennung" von Pascale Jung bietet eine tiefgehende Analyse des Begriffs der Anerkennung im Kontext ökumenischer Gespräche. Es beleuchtet die Herausforderungen, die sich aus dem Vergleich von Lehrsätzen und Ämtern ergeben, und thematisiert die Gefahr, dass Beurteilungen schnell in Verurteilungen umschlagen können. Jung schlägt vor, dass eine wechselseitige Anerkennung, die über das blosse Verstehen hinausgeht, eine neue Perspektive eröffnen könnte. Durch die Auseinandersetzung mit der Theorie von Paul Ricoeur wird der Begriff der Anerkennung präzisiert und in den ökumenischen Diskurs integriert. Das Buch regt dazu an, die Angst vor dem Verlust des Eigenen zu überwinden und stattdessen die Dankbarkeit für das Gemeinsame zu fördern. Es ist ein wertvoller Beitrag zur Philosophie und Religion, der sowohl für Fachleute als auch für Interessierte von Bedeutung ist.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
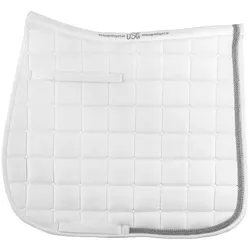
USG Schabracke Baroness - Vielseitigkeit - Warmblut - weißEdle Vielseitigkeitsschabracke mit Doppelkordel und Strassband aus Kunststoffstrasssteinen, die große Steppung verleiht der Schabracke ein besonders elegantes Erscheinungsbild. Waschbar bei 30°C. Passend dazu: USG Fliegenhaube Baroness (nicht enthalten). Material: 100 % Baumwolle37,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Handbuch Historische AuthentizitätHandbuch Historische Authentizität , Von »Digitalität« bis »Heimat«, von »Fake« bis »Industriekultur« - ein außergewöhnliches Handbuch. Authentizität stellt einen Schlüsselbegriff der Geschichts- und Erinnerungskultur am Übergang zum 21. Jahrhundert dar. Das interdisziplinäre Handbuch "Historische Authentizität" erschließt die Vielgestalt des Begriffs und seiner Verwendungsweisen in unterschiedlichen wissenschaftlichen, musealen und geschichtskulturellen Kontexten. Konzipiert als ein semantisches Netz, sucht das Handbuch die Problematik und Wirkungsmacht ebenso wie die Faszinationskraft historischer Authentizität zu erklären. Mit ca. 70 Beiträgen, u.a. über "Autorschaft und Autorisierung" (Michael Wetzel), "Denkmalpflege" (Ingrid Scheurmann), "Digitalität" (Andreas Fickers), "Fake" (Martin Doll), "Fälschung" (Thomas Eser), "Geschichtsmarketing" (Manfred Grieger), "Heimat und Fremde" (Maren Möhring), "Industriekultur" (Michael Farrenkopf u. Torsten Meyer); "Karten" (Peter Haslinger) "Meisterwerk" (Heike Zech), "Museum" (Thomas Thiemeyer), "Patina" (Oliver Mack), Provenienzforschung (Ulrike Schmiegelt-Rietig), "Rekonstruktion" (Arnold Bartetzky), "Sakralisierung" (Johannes Paulmann); "Substitute" (Markus Walz), "Typus, Art und Gattng" (Willi Xylander) und "Zeitschichten" (Achim Landwehr). , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20220810, Produktform: Leinen, Titel der Reihe: Wert der Vergangenheit##, Redaktion: Sabrow, Martin~Saupe, Achim, Seitenzahl/Blattzahl: 592, Abbildungen: mit 6 farb. Abbildungen, Themenüberschrift: HISTORY / Reference, Keyword: 21. Jahrhundert; Authentizität; Autorisierung; Autorschaft; Begriff; Denkmalpflege; Digitalität; Erinnerung; Erinnerungskultur; Fake; Fälschung; Geschichts; Geschichtskultur; Geschichtsmarketing; Geschichtswissenschaft; Heimat und Fremde; Kultur; Meisterwerk; Museum; Patina; Provenienzforschung; Rekonstruktion; Substitute; Verwendung; Wissenschaft; interdisziplinär, Fachschema: Authentizität~Geschichtswissenschaft, Fachkategorie: Gesellschaft und Kultur, allgemein~Geschichte allgemein und Weltgeschichte~Nachschlagewerke, Zeitraum: Ur- und Frühgeschichte~Vorzeit, Frühgeschichte vor Christi Geburt~Christi Geburt bis 1500 nach Chr.~1500 bis heute, Warengruppe: HC/Geschichte/Allgemeines/Lexika, Fachkategorie: Sozial- und Kulturgeschichte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wallstein Verlag GmbH, Verlag: Wallstein Verlag GmbH, Verlag: Wallstein-Verlag GmbH Verlag und Werbung, Länge: 246, Breite: 183, Höhe: 46, Gewicht: 1228, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 282082242,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **


Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
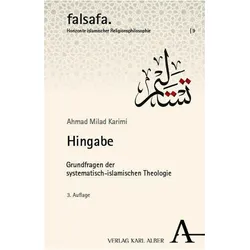
Hingabe, Fachbücher von Ahmad Milad KarimiDas Fachbuch "Hingabe" von Ahmad Milad Karimi bietet eine tiefgehende Auseinandersetzung mit den Grundfragen der Wissenschaft vom Kalām, betrachtet durch die Linse der modernen Zeit. Es beleuchtet die drei zentralen Themen der islamischen Theologie: die Glaubensfrage, die Gottesfrage und die Offenbarungsfrage. Der Autor geht über die blosse Wiederholung klassischer Positionen hinaus und bietet eine systematische Relektüre, die die Bedingungen theologischer Rationalität und erkenntnistheoretische Klärungen des Glaubensvollzugs thematisiert. Zudem wird die ästhetische Dimension von Wahrheit im Kontext der koranischen Rede untersucht. Dieses Werk ist eine wertvolle Ressource für alle, die sich mit der Aktualität und Relevanz islamischer Theologie auseinandersetzen möchten.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
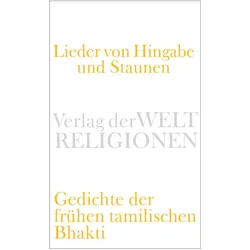
Lieder von Hingabe und Staunen, FachbücherBhakti nennt man eine Vielzahl religiöser Bewegungen in Indien, die im Blick auf ihr Gottesbild und bestimmte Formen der poetischen Äusserung miteinander verbunden sind. Das Wort selbst benennt eine Haltung der hingebungsvollen Verehrung eines persönlichen Gottes. Diese wird oft im Grundmuster Herr/Diener oder Geliebter/Geliebte ausgestaltet und äussert sich in Gedichten und Liedern, die mit musikalischen und performativen Traditionen verknüpft sind. Die frühesten Zeugnisse solcher Traditionen der lyrischen Gottesverehrung finden sich in Südindien etwa ab dem 6. Jahrhundert, während später ähnliche Phänomene auf dem gesamten Subkontinent zu beobachten sind und bis heute ein grundlegendes Element indischer Religiosität geblieben sind. Aus der umfangreichen Literatur, die vor dem Ende des ersten Jahrtausends entstanden ist, liegt hier eine Auswahl vor, die sich auf die Vorläufer und die frühe tamilische Tradition mit ihrem śivaitischen und viṣṇuitischen Strang konzentriert. Bhakti bezeichnet im Hinduismus die emotionale Hinwendung zu einem personalen Gott in bilderreicher, symbolträchtiger Poesie.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trinkflasche Eco Respekt - blauEine Trinkflasche aus Glas ist ein wichtiger Schritt in eine gute Zukunft. Diese ‚Eco Respekt‘ Trinkflasche ist aus extra dickem und stabilem Glas hergestellt. Sie hat eine stoßdämpfende und isolierende Hülle aus Recycling-Material und beinhaltet keine giftigen Metalle. Sicher auf dem Fahrrad, zur Schule, im Auto, bei der Arbeit, beim Fitness, bei Wanderungen usw. Der Korken ist 100% natürlich und biologisch abbaubar. Korken ist immer noch der Flaschenverschluss. Inhalt: 0,5L. Geeignet für kalte und warme Getränke. Spülmaschinenfest.18,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Anerkennung, Fachbücher von Pascale JungDas Fachbuch "Anerkennung" von Pascale Jung bietet eine tiefgehende Analyse des Begriffs der Anerkennung im Kontext ökumenischer Gespräche. Es beleuchtet die Herausforderungen, die sich aus dem Vergleich von Lehrsätzen und Ämtern ergeben, und thematisiert die Gefahr, dass Beurteilungen schnell in Verurteilungen umschlagen können. Jung schlägt vor, dass eine wechselseitige Anerkennung, die über das blosse Verstehen hinausgeht, eine neue Perspektive eröffnen könnte. Durch die Auseinandersetzung mit der Theorie von Paul Ricoeur wird der Begriff der Anerkennung präzisiert und in den ökumenischen Diskurs integriert. Das Buch regt dazu an, die Angst vor dem Verlust des Eigenen zu überwinden und stattdessen die Dankbarkeit für das Gemeinsame zu fördern. Es ist ein wertvoller Beitrag zur Philosophie und Religion, der sowohl für Fachleute als auch für Interessierte von Bedeutung ist.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Ähnliche Suchbegriffe für Aufwendungen
-
USG Schabracke Baroness - Vielseitigkeit - Warmblut - weißEdle Vielseitigkeitsschabracke mit Doppelkordel und Strassband aus Kunststoffstrasssteinen, die große Steppung verleiht der Schabracke ein besonders elegantes Erscheinungsbild. Waschbar bei 30°C. Passend dazu: USG Fliegenhaube Baroness (nicht enthalten). Material: 100 % Baumwolle37,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Handbuch Historische AuthentizitätHandbuch Historische Authentizität , Von »Digitalität« bis »Heimat«, von »Fake« bis »Industriekultur« - ein außergewöhnliches Handbuch. Authentizität stellt einen Schlüsselbegriff der Geschichts- und Erinnerungskultur am Übergang zum 21. Jahrhundert dar. Das interdisziplinäre Handbuch "Historische Authentizität" erschließt die Vielgestalt des Begriffs und seiner Verwendungsweisen in unterschiedlichen wissenschaftlichen, musealen und geschichtskulturellen Kontexten. Konzipiert als ein semantisches Netz, sucht das Handbuch die Problematik und Wirkungsmacht ebenso wie die Faszinationskraft historischer Authentizität zu erklären. Mit ca. 70 Beiträgen, u.a. über "Autorschaft und Autorisierung" (Michael Wetzel), "Denkmalpflege" (Ingrid Scheurmann), "Digitalität" (Andreas Fickers), "Fake" (Martin Doll), "Fälschung" (Thomas Eser), "Geschichtsmarketing" (Manfred Grieger), "Heimat und Fremde" (Maren Möhring), "Industriekultur" (Michael Farrenkopf u. Torsten Meyer); "Karten" (Peter Haslinger) "Meisterwerk" (Heike Zech), "Museum" (Thomas Thiemeyer), "Patina" (Oliver Mack), Provenienzforschung (Ulrike Schmiegelt-Rietig), "Rekonstruktion" (Arnold Bartetzky), "Sakralisierung" (Johannes Paulmann); "Substitute" (Markus Walz), "Typus, Art und Gattng" (Willi Xylander) und "Zeitschichten" (Achim Landwehr). , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20220810, Produktform: Leinen, Titel der Reihe: Wert der Vergangenheit##, Redaktion: Sabrow, Martin~Saupe, Achim, Seitenzahl/Blattzahl: 592, Abbildungen: mit 6 farb. Abbildungen, Themenüberschrift: HISTORY / Reference, Keyword: 21. Jahrhundert; Authentizität; Autorisierung; Autorschaft; Begriff; Denkmalpflege; Digitalität; Erinnerung; Erinnerungskultur; Fake; Fälschung; Geschichts; Geschichtskultur; Geschichtsmarketing; Geschichtswissenschaft; Heimat und Fremde; Kultur; Meisterwerk; Museum; Patina; Provenienzforschung; Rekonstruktion; Substitute; Verwendung; Wissenschaft; interdisziplinär, Fachschema: Authentizität~Geschichtswissenschaft, Fachkategorie: Gesellschaft und Kultur, allgemein~Geschichte allgemein und Weltgeschichte~Nachschlagewerke, Zeitraum: Ur- und Frühgeschichte~Vorzeit, Frühgeschichte vor Christi Geburt~Christi Geburt bis 1500 nach Chr.~1500 bis heute, Warengruppe: HC/Geschichte/Allgemeines/Lexika, Fachkategorie: Sozial- und Kulturgeschichte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wallstein Verlag GmbH, Verlag: Wallstein Verlag GmbH, Verlag: Wallstein-Verlag GmbH Verlag und Werbung, Länge: 246, Breite: 183, Höhe: 46, Gewicht: 1228, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 282082242,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Joseph, Stephen: AuthentizitätAuthentizität , Die neue Wissenschaft vom glücklichen Leben , Ölablassschrauben, Öleinfüllverschluss & Messstäbe > Motoren & Motorteile , Erscheinungsjahr: 20171023, Produktform: Leinen, Autoren: Joseph, Stephen, Übersetzung: Liebl, Elisabeth, Seitenzahl/Blattzahl: 316, Keyword: Positive Psychologie; Lebensfreude; Martin Seligman; wahres Ich; Erfüllung; Glück; Daniel Goleman, Fachschema: Psychologie~Lebenshilfe / Selbsthilfe~Selbsthilfe~Hilfe / Lebenshilfe~Lebenshilfe, Fachkategorie: Psychologie, Thema: Orientieren, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Ratgeber, Sachbuch: Psychologie, Thema: Optimieren, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kailash, Verlag: Kailash, Verlag: Kailash, Länge: 221, Breite: 141, Höhe: 32, Gewicht: 541, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trinkflasche Eco Respekt - grünEine Trinkflasche aus Glas ist ein wichtiger Schritt in eine gute Zukunft. Diese ‚Eco Respekt‘ Trinkflasche ist aus extra dickem und stabilem Glas hergestellt. Sie hat eine stoßdämpfende und isolierende Hülle aus Recycling-Material und beinhaltet keine giftigen Metalle. Sicher auf dem Fahrrad, zur Schule, im Auto, bei der Arbeit, beim Fitness, bei Wanderungen usw. Der Korken ist 100% natürlich und biologisch abbaubar. Korken ist immer noch der Flaschenverschluss. Inhalt: 0,5L. Geeignet für kalte und warme Getränke. Spülmaschinenfest.18,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.